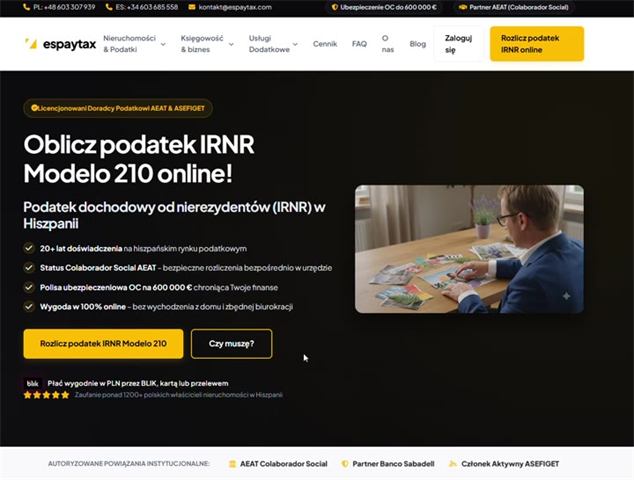
¡Calcula el impuesto IRNR Modelo 210 online!
Impuesto sobre la renta de no residentes (IRNR) en España
- Más de 20 años de experiencia en el mercado fiscal español
- Estatus de Colaborador Social de la AEAT – liquidaciones seguras directamente en la oficina
- Póliza de seguro de responsabilidad civil por 600.000 € protegiendo tus finanzas
- Comodidad 100% en línea – sin salir de casa y burocracia innecesaria
- Atención en polaco y español
 Paga fácilmente: BLIK, tarjeta, transferencia, Google Pay, Apple Pay
¿Cómo funciona? IRNR en 3 pasos
Sencillo y rápido: todo te llevará menos de 10 minutos.
Crear una cuenta
⏱ 1 minutoVaya al panel y cree una cuenta gratuita.
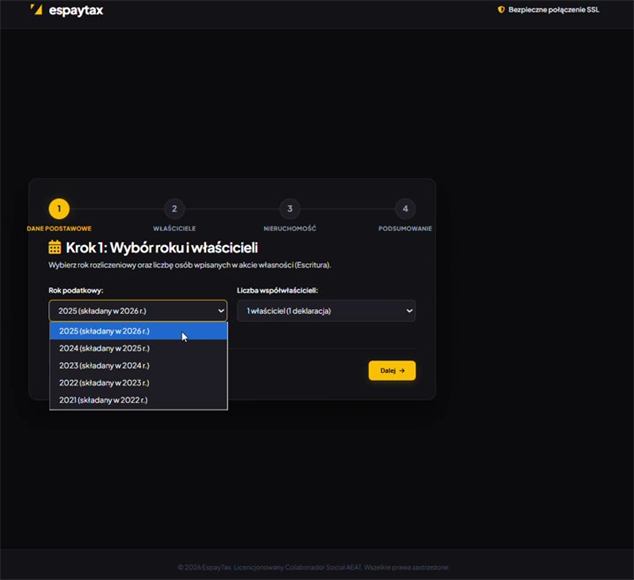
Llene el formulario
⏱ 4-5 minutosAlgunas preguntas sobre su propiedad.
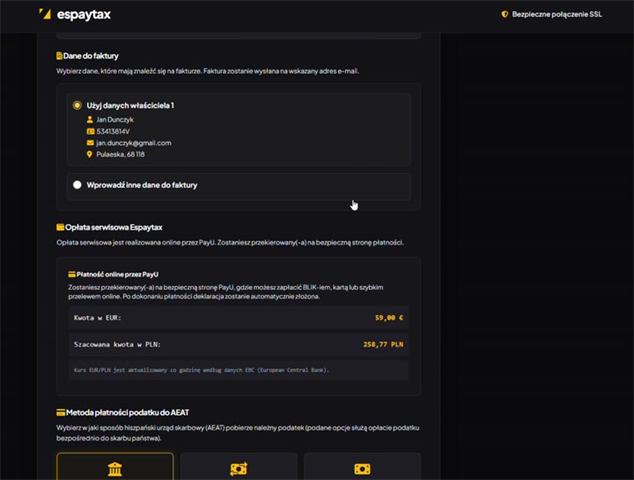
Paga vía PayU
⏱ 2 minutos
BLIK, tarjeta o transferencia. Nosotros nos encargaremos del resto.
Precios transparentes
 Aceptamos pagos BLIK
IRNR 210 para garaje/parking
Liquidación de Impuestos Modelo 210 destinado a propietarios de plazas de aparcamiento/garajes independientes.
- Verificación catastral rápida
- Pago / transferencia BLIK en PLN / EUR
- Verificación por un asesor fiscal
IRNR 210 Uso propio - no alquilado
Liquidación Norma Modelo 210 para inmuebles no utilizados ni destinados a fines vacacionales propios.
- Cumplimiento en 72 horas en línea
- Verificación por un asesor fiscal
- Soporte completo en polaco
IRNR 210 Ingresos por alquiler
Declaraciones de impuestos con deducciones por gastos operativos y depreciación.
- Maximiza tus deducciones de gastos
- Optimización fiscal segura
- Certificado electrónico AEAT con código CSV
¡No te pierdas nuestras promociones!
Cupones de descuento, programa de referidos y ofertas especiales para nuestros clientes.
¿Cuándo vence el IRNR Modelo 210?
Cualquier no residente que posea una propiedad en España está sujeto al Impuesto sobre la Renta de No Residentes (IRNR). El método de declaración depende de cómo se utiliza la propiedad:
Impuesto sobre la renta del alquiler de inmuebles en España
Si alquilas tu apartamento en España (alquiler turístico o de larga duración), estás obligado a declarar tus ingresos.
- Quién: Propietarios que alquilan propiedades.
- Tarifa: 19% para residentes en la UE (costes deducibles), 24% para residentes fuera de la UE.
- Plazo: Liquidación anual para 2026 – hasta el 20 de abril de 2027.
Impuesto sobre inmueble no utilizado (renta imputada)
Si la propiedad está destinada a su propio uso (vacía, utilizada como casa de vacaciones), deberá pagar el impuesto sobre la renta imputada una vez al año (renta imputada).
- Quién: Todos los propietarios extranjeros de locales vacíos.
- Tarifa: 19% de la base (1,1% o 2% del valor catastral).
- Plazo: Una vez al año, antes del 31 de diciembre del año anterior.
Impuesto sobre plusvalías
La venta de un inmueble en España por parte de un no residente conlleva la obligación de pagar el impuesto sobre plusvalías.
- Quién: No residentes que hayan vendido inmuebles.
- Tarifa: 19% del beneficio neto real obtenido.
- Retención 3%: El comprador se queda con el 3% del precio. Te ayudamos a recuperar el pago en exceso si el impuesto fuera menor.
¿Estás obligado a liquidar el IRNR?
Utilice nuestra calculadora interactiva para verificar sus obligaciones y calcular el monto de sus impuestos.
IRNR – impuesto de no residentes sobre inmuebles en España
Descubra todo sobre la normativa fiscal española para propietarios de inmuebles no residentes.
Si es propietario de una casa u otro inmueble en España (es propietario de un inmueble, es decir, un apartamento, un bungalow, un garaje, etc. en España) y al mismo tiempo no es residente fiscal en España (es decir, no permanece allí durante 183 días en un año natural y vive permanentemente en otro país, por ejemplo Polonia), entonces, según la normativa fiscal española, está sujeto a la legislación fiscal para no residentes. Esto significa obligaciones tributarias específicas frente a la Agencia Tributaria española. Agencia Tributaria (AEAT).
El impuesto básico es IRNR (Español: Impuesto sobre la Renta de no Residentes). Se trata del impuesto sobre la renta para residentes no españoles. Todo propietario de un inmueble situado en España está obligado a liquidarlo, tanto si lo destina exclusivamente a su propio uso como cuando perciba rentas. Por tanto, se puede concluir que el IRNR debe liquidarse ante Hacienda española únicamente por el hecho de ser propietario de un inmueble.
¿Cuándo surge la obligación del IRNR?
La obligación tributaria existe independientemente de si:
- usted alquila una propiedad y recibe alquiler (tanto para todo el año fiscal como para solo unos pocos meses),
- no alquilas tu propiedad, por lo que no generas ingresos reales,
- está vendiendo bienes inmuebles o los bienes inmuebles son parte de una transacción inmobiliaria (por ejemplo, donación).
Sin embargo, la relación entre la forma de uso y el impuesto es importante a efectos fiscales.
Impuesto sobre el alquiler de inmuebles en España
Si obtiene ingresos del alquiler de una propiedad, el impuesto IRNR se cobra sobre el alquiler cobrado a los inquilinos. Para los residentes de la Unión Europea y el Espacio Económico Europeo se puede deducir parte de los costes. Deben ser gastos directa e indisolublemente relacionados con la propiedad alquilada, p. reparaciones, seguros, gastos de servicios públicos, gastos de comunidad, IBI, intereses hipotecarios y otros gastos que puedas acreditar con tu factura ("factura completa" o "factura ordinaria"). Dicha factura incluye, entre otros: datos del emisor y del comprador, su número NIF o NIE, número de factura, fecha, base imponible y tipo e importe del impuesto (IVA).
Si tienes factura simplificada, recibo (boleto), recibo (recibo) o nota (nota), no puedes incluirlos en los costos reductores del impuesto sobre la Renta de no Residentes. La condición para tener en cuenta los costes es también la presentación correcta de los documentos y su correcta cumplimentación (la exactitud de los datos es importante).
Presenta declaraciones de alquiler de propiedad:
- una vez al año - antes del 20 de enero del año civil siguiente; o
- trimestralmente - hasta el día 20 de abril, julio, octubre y enero.
Los residentes fuera de la UE/EEE, aunque tengan factura completa / factura ordinaria, no pueden incluirla en sus costes. Como polacos, tenemos el privilegio de ser miembros de la comunidad europea.
Impuesto sobre la renta imputada (renta imputada)
Te sorprenderá tener que liquidar el IRNR aunque tu piso, casa o garaje esté vacío todo el año. Hay un concepto en el sistema tributario español "anualidad imputada", es decir, "ingresos imputados" o "ingresos imputados". Se calcula en base al valor catastral del inmueble (español: valor catastral).
La base imponible es el 2% o el 1,1% del valor catastral de la propiedad (la tasa impositiva más baja se aplica solo si el valor catastral de la propiedad ha cambiado en los últimos 10 años). A partir de la base así calculada se calcula el 19% o el 24%. Como los ciudadanos polacos pertenecen a la UE/EEE, se aplica una tasa del 19%.
El Modelo 210 del impuesto sobre anualidades del IRNR deberá presentarse antes del último día del año natural siguiente. Para 2025, la declaración debe presentarse antes del 31 de diciembre de 2026. Para los ingresos de 2026, el plazo comienza el 1 de abril y finaliza el 31 de diciembre del año siguiente (para 2026, del 1 de abril al 31 de diciembre de 2027).
Impuesto sobre plusvalías
Un no residente también está obligado a liquidar el IRNR cuando comercie con bienes inmuebles. Entonces, cuando se vende un inmueble, se aplica el llamado impuesto a las ganancias de capital. La base imponible es entonces la diferencia entre el precio de venta y el precio de compra (incluidos costos y gastos).
Tal transacción tiene en cuenta el llamado retención, es decir, un anticipo fiscal del 3% del precio de la propiedad. El comprador está obligado a conservar esta parte del precio como anticipo del impuesto del vendedor y pagarlo dentro de los 4 meses siguientes a la finalización de la transacción. Si el precio de venta es inferior al precio de compra, el vendedor podrá recibir un reembolso del sobrepago. En este caso deberá presentar el correspondiente formulario ante la AEAT.
Recuerde que para que la venta de un inmueble se realice de conformidad con la legislación aplicable, es necesario que en el proceso participe un notario. También será necesario contar con un anticipo de impuestos y otra documentación, es decir:
- Escritura notarial de compra y venta (escritura)
- Confirmación de pago del impuesto IBI y no atrasos
- Documentos que confirmen los costos que aumentan el valor de compra (por ejemplo, renovaciones)
- Constancia de honorarios e impuestos pagados en la compra y venta de bienes inmuebles
- NINGÚN número
- Confirmación de presentación de la declaración Modelo 211 por parte del comprador
El procedimiento clásico de compraventa de un inmueble suele ser el siguiente:
- Al vender un inmueble, el comprador retiene un anticipo del 3% sobre el impuesto a las ganancias de capital obtenido por la transferencia de valor;
- El comprador transfiere el monto retenido del anticipo a la oficina de impuestos, completando la solicitud Modelo 211, dentro del mes siguiente a la fecha de venta del inmueble;
- El vendedor liquida el impuesto en el formulario Modelo 210, tomando en cuenta el 3% retenido por el comprador, y está sujeta al impuesto la diferencia entre el valor de compra y el precio de venta del inmueble.
Modelo modelo 210 - Liquidación IRNR
El impuesto IRNR se liquida mediante el modelo Modelo 210, muchas veces denominado incorrectamente "modelo 210" o "modelo". Ningún no residente puede evitar presentar una declaración de impuestos.
¿Cuándo debo presentar mi declaración de impuestos utilizando el formulario Modelo 210?
- en el caso de alquiler - después del final del trimestre o una vez al año (a partir de 2025, la AEAT dio la oportunidad de presentar 1 declaración anual conjunta para el período de alquiler en lugar de 4 declaraciones trimestrales);
- en el caso de renta imputada - al final del siguiente año civil;
- en caso de venta o donación de bienes inmuebles - hasta cuatro meses desde la finalización de la transacción.
¿De qué forma se debe diligenciar la declaración Modelo 210?
El formulario Modelo 210 se puede presentar en dos formatos: electrónicamente o en papel (ambos formularios solo están disponibles en español).
Si presenta la declaración usted mismo, la versión electrónica requiere una de las siguientes formas de autenticación:
- certificado electrónico (certificado digital)
- Cl@ve (perfil electrónico)
- intermediario: un representante fiscal o Colaborador Social de la AEAT que presenta la declaración en nombre del contribuyente.
Si utilizas Espaytax no necesitas ningún certificado electrónico ni perfil Cl@ve. La declaración es presentada y firmada en su nombre por nuestro intermediario autorizado: Colaborador Social de la AEAT.
¿Quién monta el Modelo 210?
Si es propietario de una propiedad independiente en España, debe presentar el formulario Modelo 210 para cada propiedad por separado. Si el apartamento está en escritura notarial separada, el trastero tiene escritura notarial separada y la plaza de aparcamiento tiene escritura notarial separada, se presentan al menos 3 declaraciones al año.
En caso de copropiedad (por ejemplo, con la participación de un cónyuge o de una persona en una sociedad civil), cada propietario está obligado a presentar una declaración por separado.
Ayuda para presentar el IRNR (Modelo 210) online
La barrera del idioma, el desconocimiento de la normativa fiscal española, el incumplimiento de los plazos exigidos o el número de declaraciones son sólo algunos de los muchos problemas a los que se enfrentan los no residentes en España. Para evitarlos, conviene aprovechar las oportunidades que ofrece la asistencia profesional en la liquidación del impuesto IRNR de una oficina contable de habla polaca en España. espaytax.
Disponemos de un seguro de responsabilidad civil por importe de 600.000 euros. Somos miembro de la organización española. ASEFIGET (Asociación Española de Asesores Fiscales y Gestores Tributarios) y registrada Colaborador Social AEAT. Esto nos permite presentar declaraciones de impuestos, incluido el Modelo 210 en línea, en nombre de los clientes a la oficina de impuestos española.
El apoyo de nuestros contables y asesores fiscales autorizados (licencia nº 0945/1224V) garantiza que la liquidación del impuesto IRNR (Modelo 210) se realizará conforme a la legislación española, estará libre de errores formales y se realizará dentro de los plazos legales. Para nuestros clientes es una garantía de evitar penalizaciones y sanciones fiscales.
Calculadora de impuestos IRNR interactiva
Si posee una propiedad en España y no es residente fiscal allí, debe pagar el impuesto sobre la propiedad no utilizada (renta imputada) o liquidar los ingresos por alquiler una vez al año.
Utilice la calculadora para estimar el monto de su impuesto. Nuestros servicios son 100% online: ahorrarás tiempo y costes de desplazamiento. Además, puedes pagar cómodamente con nosotros a través de ¡Sistema BLIK polaco!
Ayuda para presentar el IRNR (Modelo 210) online
Hacemos más fáciles los trámites fiscales. Lee las opiniones de clientes polacos que usaron nuestros servicios de declaración en España.
Rápido y sin estrés
"Compré un apartamento en Alicante y no tenía ni idea de cómo liquidar el Modelo 210. Encontré EspayTax, la calculadora calculó el importe, cargué la factura del IBI y después de 3 días recibí una confirmación de la oficina. ¡Lo recomiendo mucho, sin estrés y en polaco!"
Enfoque profesional y costos.
"Encargué a EspayTax que liquidara el impuesto sobre el alquiler de mi apartamento en Málaga. Trato muy profesional, me dedujeron todos los gastos permitidos (IBI, renovación del aire acondicionado, seguro), gracias a lo cual el impuesto fue mínimo."
Soporte empresarial dedicado
"Mi marido y yo dirigimos una empresa española S.L. que se ocupa de las importaciones. La contabilidad en España puede ser extremadamente complicada, pero gracias a EspayTax tenemos todo bajo control. Nuestro dedicado contable polaco nos explica todas las complejidades".
Credibilidad y eficacia
"Recomiendo cooperar con ESPAYTAX. Yo personalmente he utilizado la liquidación del IRNR a través de esta oficina de consultoría, por lo que puedo confirmar su fiabilidad y eficacia. El año que viene definitivamente utilizaré la liquidación de impuestos sobre los beneficios de los alquileres a corto plazo. Un equipo profesional, un buen contacto en polaco, el compromiso y la profesionalidad son sólo algunas de las ventajas."
Ayuda en una situación difícil.
"Muy profesional, experimentado, agradable. Nos ayudó perfectamente en una situación difícil. Lo recomiendo."
fácil, rápido y en polaco
"Mega servicio profesional. Liquidé el impuesto IRNR español, fácil, rápido, íntegramente en polaco y con Blik. La aplicación de la web te guía durante todo el proceso del formulario modelo 210. ¡Lo recomiendo mucho!"
El precio coincide con la calidad.
"El precio es adecuado para la alta calidad del servicio."
100% profesionalismo
"¡Definitivamente lo recomiendo! La cooperación con el Sr. Luis para abrir un negocio en España fue realmente sencilla. Todo se llevó a cabo de manera eficiente, profesional y, sobre todo, con gran atención al detalle. En cada etapa pude contar con una respuesta rápida y soluciones específicas. Realmente aprecio el trato individual y la atención al cliente. 100% profesionalismo de principio a fin."
Un cliente desde hace varios años.
"Estoy satisfecho con los servicios de la empresa, lleva varios años liquidando mis impuestos. Muy buen y rápido contacto, servicio profesional, lo recomiendo."
Formulario Modelo 210 – declaración IRNR
El impuesto IRNR en España se declara con el formulario Modelo 210 (conocido como "model 210" o "modelo"). Ninguna declaración de no residente debe quedar sin presentar. A continuación figuran las preguntas y respuestas más frecuentes.
Para el impuesto sobre bienes inmuebles no utilizados (renta imputada), la declaración de un año determinado se presenta y paga durante todo el año calendario siguiente (por ejemplo, para 2025 la declaración debe presentarse antes del 31 de diciembre de 2026). Para los ingresos de 2026, el plazo comienza el 1 de abril y finaliza el 31 de diciembre del año siguiente (para 2026, del 1 de abril al 31 de diciembre de 2027). Para los ingresos por alquileres, la liquidación se presenta por períodos trimestrales (hasta el día 20 de abril, julio, octubre y enero); de renta para 2026, en el caso de liquidación colectiva, la fecha límite es del 1 al 20 de abril del año siguiente. En el caso de venta de inmuebles, la declaración deberá presentarse dentro de los 4 meses siguientes a la fecha de la venta.
La declaración se puede completar íntegramente de forma electrónica o en papel (ambos formularios solo están disponibles en español). Si estás haciendo una declaración solo, necesitas alguna de las formas de autenticación: certificado electrónico o perfil Cl@ve. Si utilizas Espaytax no necesitas ningún certificado ni Cl@ve — la declaración es presentada y firmada en su nombre por un intermediario autorizado (Colaborador Social de la AEAT).
Cualquier persona física que posea bienes inmuebles en España y no sea residente fiscal en él. Si es propietario independiente, presente el formulario para cada propiedad por separado (por ejemplo, si un apartamento, un trastero y un garaje tienen escrituras separadas, deberá presentar al menos 3 declaraciones). En el caso de copropiedad (por ejemplo, matrimonio), cada propietario debe presentar una declaración separada en proporción a su participación en la propiedad.
Como residente de la UE/EEE (por ejemplo, Polonia), tiene derecho a deducir los gastos directamente relacionados con el alquiler, como: gastos de comunidad (comunidad), impuesto IBI, servicios públicos (agua, electricidad, gas), intereses hipotecarios, seguros, gastos de publicidad y depreciación (3% del valor del edificio). Una condición necesaria es tener una factura completa (factura completa o factura ordinaria) que contenga tus datos y NIF/NIE. La Agencia Tributaria (AEAT) no acepta recibos, facturas simplificadas ni notas.
Se trata de un impuesto sobre la renta que cobra la Agencia Tributaria española por el mero hecho de ser propietario de una vivienda, aunque esté vacía y sea de uso exclusivo. La base imponible es el 1,1% (si el valor catastral ha sido actualizado en los últimos 10 años) o el 2% del valor catastral del inmueble (valor catastral). A partir de esta base, los residentes polacos pagan impuestos a un tipo del 19%.
En caso de venta de un inmueble por parte de un no residente, el comprador tiene la obligación legal de retener el 3% del precio de venta como anticipo (retención) y pagarlo a la oficina de impuestos en el formulario Modelo 211 dentro de un mes. Luego, el vendedor debe presentar una declaración Modelo 210 dentro de los 4 meses posteriores a la venta para liquidar el impuesto a las ganancias de capital. Si el impuesto sobre el beneficio real (la diferencia entre el precio de compra y el de venta después de deducir los costes) es inferior a la retención del 3%, el vendedor tiene derecho a solicitar la devolución de la retención pagada en exceso.
Presenta tu impuesto online como no residente en España
Obtenga total seguridad y tranquilidad. Evite formularios oficiales complicados en español. Liquida Modelo 210 rápidamente con la ayuda de asesores certificados y paga cómodamente con BLIK.
Presentar el IRNR onlineConsulta tu caso con nosotros
¿Tiene preguntas sobre impuestos, bienes raíces o negocios en España? Nuestro equipo polaco-español de asesores analizará su situación y le indicará las soluciones óptimas.
Consulta fiscal gratuita
Reserva una llamada o videollamada gratuita de 20 minutos con nuestro asesor para hablar de tus necesidades.
Reservar consulta onlineSede Polonia (Varsovia)
ul. Puławska 228, lok. 38, 02-670 Varsovia, Polonia
Sede España (Valencia)
Calle Frígola 16, 1.º 3.ª, 46980 Paterna (Valencia)