Calculez la taxe IRNR Modelo 210 en ligne !
Impôt sur le revenu des non-résidents (IRNR) en Espagne
- Plus de 20 ans d'expérience sur le marché fiscal espagnol
- Statut de collaborateur social de l'AEAT – règlements sécurisés directement au bureau
- Contrat d'assurance responsabilité civile pour 600 000 € protéger vos finances
- La commodité du 100 % en ligne – sans quitter la maison et sans bureaucratie inutile
- Assistance en polonais et en espagnol
 Payez facilement : BLIK, carte, virement, Google Pay, Apple Pay
Comment ça marche ? IRNR en 3 étapes
Simple et rapide, le tout vous prendra moins de 10 minutes.
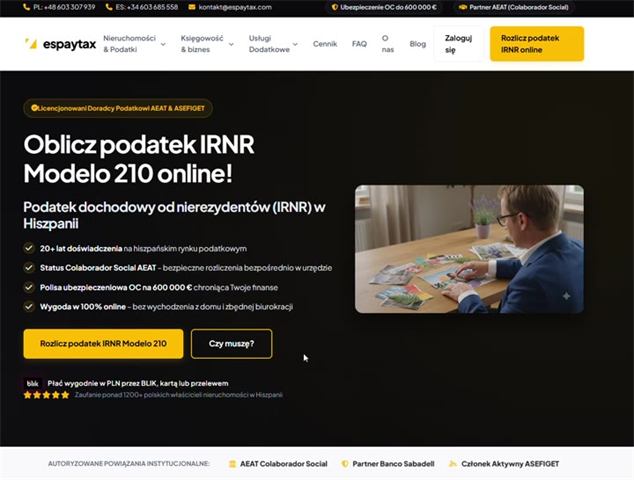
Créer un compte
⏱ 1 minuteAccédez au panneau et créez un compte gratuit.
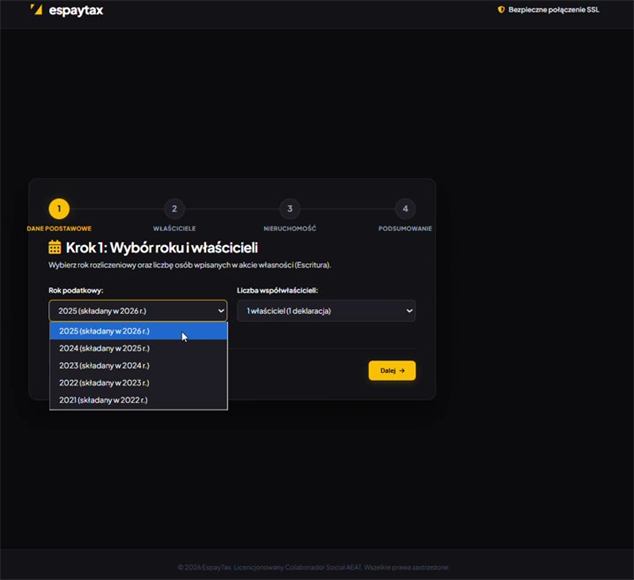
Remplissez le formulaire
⏱ 4 à 5 minutesQuelques questions sur votre propriété.
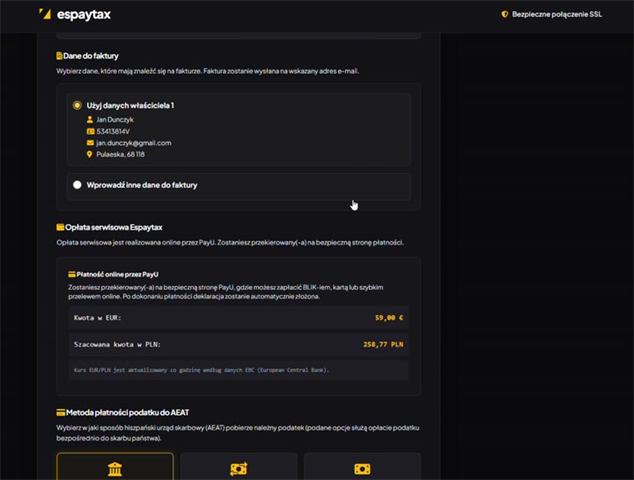
Payer via PayU
⏱ 2 minutes
BLIK, carte ou virement. Nous nous occuperons du reste.
Tarifs transparents
 Nous acceptons les paiements BLIK
IRNR 210 pour garage/stationnement
Règlement fiscal Modelo 210 destiné aux propriétaires de places de parking/garages séparés.
- Vérification cadastrale rapide
- Paiement / virement BLIK en PLN / EUR
- Vérification par un conseiller fiscal
IRNR 210 Usage personnel - non loué
Règlement standard Modelo 210 pour les propriétés non utilisées ou destinées à des fins de vacances personnelles.
- Réalisation sous 72 heures en ligne
- Vérification par un conseiller fiscal
- Prise en charge complète en polonais
IRNR 210 Revenus locatifs
Déclarations fiscales avec déductions des dépenses de fonctionnement et des amortissements.
- Maximisez vos déductions de dépenses
- Optimisation fiscale sûre
- Certificat électronique AEAT avec code CSV
Ne manquez pas nos promotions !
Coupons de réduction, programme de parrainage et offres spéciales pour nos clients.
Quand est l'échéance de l'IRNR Modelo 210 ?
Tout non-résident possédant un bien immobilier en Espagne est soumis à l’impôt sur le revenu des non-résidents (IRNR). La méthode de déclaration dépend de la manière dont la propriété est utilisée :
Impôt sur les revenus locatifs en Espagne
Si vous louez votre appartement en Espagne (location touristique ou longue durée), vous êtes obligé de déclarer vos revenus.
- Qui : Propriétaires louant un bien.
- Tarif : 19% pour les résidents de l'UE (frais déductibles), 24% pour les résidents hors UE.
- Date limite : Règlement annuel pour 2026 – jusqu’au 20 avril 2027.
Impôt sur un bien non utilisé (revenu imputé)
Si le bien est destiné à votre propre usage (vide, utilisé comme maison de vacances), vous devez payer une fois par an l'impôt sur les revenus imputés (renta imputada).
- Qui : Tous propriétaires étrangers de locaux vides.
- Tarif : 19% de la base (1,1% ou 2% de la valeur cadastrale).
- Date limite : Une fois par an, avant le 31 décembre de l'année précédente.
Impôt sur les plus-values
La vente d'un bien immobilier en Espagne par un non-résident implique l'obligation de payer un impôt sur les plus-values.
- Qui : Non-résidents ayant vendu un bien immobilier.
- Tarif : 19% du bénéfice net réel obtenu.
- Rétention 3% : L'acheteur conserve 3% du prix. Nous vous aidons à récupérer le trop-payé si la taxe était inférieure.
Êtes-vous tenu de régler la taxe IRNR ?
Utilisez notre calculatrice interactive pour vérifier vos dettes et calculer votre montant d'impôt.
IRNR – impôt des non-résidents sur les biens en Espagne
Découvrez tout sur les règles fiscales espagnoles pour les propriétaires non-résidents.
Si vous possédez une maison ou un autre bien immobilier en Espagne (vous possédez un bien immobilier, c'est-à-dire un appartement, un bungalow, un garage, etc. en Espagne) et en même temps vous n'êtes pas résident fiscal en Espagne (c'est-à-dire que vous n'y séjournez pas 183 jours par année civile et que vous résidez de manière permanente dans un autre pays, par exemple la Pologne), alors, selon la réglementation fiscale espagnole, vous êtes soumis à la législation fiscale pour les non-résidents. Cela signifie des obligations fiscales spécifiques envers le bureau des impôts espagnol - Agence Tributaire (AEAT).
L'impôt de base est IRNR (espagnol : Impuesto sobre la Renta de no Residentes). Il s'agit de l'impôt sur le revenu pour les résidents non espagnols. Tout propriétaire d'un bien immobilier situé en Espagne est tenu de le régler, aussi bien s'il est utilisé exclusivement pour son propre usage que lorsqu'il perçoit des revenus. Par conséquent, on peut conclure que l’impôt IRNR doit être réglé auprès du bureau des impôts espagnol uniquement en raison du fait de posséder un bien immobilier.
Quand naît l’obligation IRNR ?
L'assujettissement à l'impôt existe indépendamment du fait que :
- vous louez un bien immobilier et percevez un loyer (aussi bien pour la totalité que pour quelques mois au cours de l'année fiscale),
- vous ne louez pas votre bien, vous ne générez donc pas de revenus réels,
- vous vendez un bien immobilier ou le bien immobilier fait partie d'une transaction immobilière (par exemple une donation).
Toutefois, la relation entre la forme d’utilisation et la taxe est importante à des fins fiscales.
Taxe de location immobilière en Espagne
Si vous tirez des revenus de la location d'un bien immobilier, l'impôt IRNR est prélevé sur les loyers perçus auprès des locataires. Pour les résidents de l’Union européenne et de l’Espace économique européen, une partie des frais peut être déduite. Il doit s'agir de dépenses directement et inextricablement liées au bien loué, par ex. réparations, assurances, frais de services publics, frais de communauté, taxe IBI, intérêts hypothécaires et autres dépenses que vous êtes en mesure de prouver avec votre facture ("facture complète" ou "facture ordinaire"). Une telle facture comprend, entre autres : les coordonnées de l'émetteur et de l'acheteur, votre numéro NIF ou NIE, le numéro de facture, la date, l'assiette fiscale ainsi que le taux et le montant de la taxe (IVA).
Si vous disposez d'une facture simplifiée (factura simplificada), d'un reçu (ticket), d'un reçu (recibo) ou d'une note (note), vous ne pouvez pas les inclure dans les coûts réduisant la taxe Impuesto sobre la Renta de no Residentes. La condition pour la prise en compte des coûts est également la présentation correcte des documents et leur bonne complétion (l'exactitude des données est importante).
Vous déposez les déclarations de location immobilière :
- une fois par an - au plus tard le 20 janvier de l'année civile suivante ; ou
- trimestriel - jusqu'au 20 avril, juillet, octobre et janvier.
Les résidents hors UE/EEE, même s’ils disposent d’une factura complète / factura ordinaria, ne peuvent pas les inclure dans leurs frais. En tant que Polonais, nous avons le privilège d’être membres de la communauté européenne.
Impôt sur le revenu imputé (renta imputada)
Vous pourriez être surpris par le fait que vous devez régler la taxe IRNR même si votre appartement, votre maison ou votre garage est vide toute l'année. Il existe un concept dans le système fiscal espagnol "rente imputée", c'est-à-dire « revenu imputé » ou « revenu imputé ». Il est calculé en fonction de la valeur cadastrale de la propriété (espagnol : valor catastral).
La base d'imposition est de 2% ou 1,1% de la valeur cadastrale du bien (le taux d'imposition le plus bas s'applique uniquement si la valeur cadastrale du bien a changé au cours des 10 dernières années). A partir de la base ainsi calculée, on calcule 19% ou 24%. Les citoyens polonais appartenant à l'UE/EEE, un taux de 19 % s'applique.
Le formulaire Modelo 210 pour l’impôt sur les rentes IRNR doit être soumis avant le dernier jour de l’année civile suivante. Pour 2025, la déclaration doit être déposée avant le 31 décembre 2026. Pour les revenus de 2026, le délai commence le 1er avril et se termine le 31 décembre de l'année suivante (pour 2026 - du 1er avril au 31 décembre 2027).
Impôt sur les plus-values
Un non-résident est également tenu de régler l’IRNR lors d’opérations immobilières. Ainsi, lorsque vous vendez un bien immobilier, il y a ce qu'on appelle l'impôt sur les plus-values. La base imposable est alors la différence entre le prix de vente et le prix d’achat (frais et dépenses compris).
Une telle transaction prend en compte ce qu'on appelle rétention, soit une avance d'impôt d'un montant de 3% du prix du bien immobilier. L'acheteur est tenu de conserver cette partie du prix à titre d'acompte pour la taxe de vente et de la payer dans les 4 mois suivant la finalisation de la transaction. Si le prix de vente est inférieur au prix d’achat, le vendeur pourra se faire rembourser le trop-payé. Dans ce cas, il devra remettre le formulaire approprié à l'AEAT.
N'oubliez pas que pour que la vente d'un bien immobilier soit réalisée conformément à la loi applicable, un notaire doit participer au processus. Il sera également nécessaire d'avoir un acompte d'impôt et d'autres documents, à savoir :
- Acte notarié d'achat et de vente (escritura)
- Confirmation du paiement de la taxe IBI et aucun arriéré
- Documents confirmant les coûts augmentant la valeur d'achat (par exemple rénovations)
- Preuve des frais et taxes payés lors de l’achat et de la vente de biens immobiliers
- PAS de numéro
- Confirmation de soumission de la déclaration Modelo 211 par l'acheteur
La procédure classique de vente immobilière se déroule généralement comme suit :
- Lors de la vente d'un bien immobilier, l'acheteur retient un acompte de 3 % sur l'impôt sur la plus-value obtenue lors de la cession de valeur ;
- L'acheteur transfère le montant retenu de l'acompte au bureau des impôts, en complétant la demande Modelo 211, dans un délai d'un mois à compter de la date de vente du bien ;
- Le vendeur règle la taxe sur le formulaire Modelo 210, en tenant compte des 3% retenus par l'acheteur, et la différence entre la valeur d'achat et le prix de vente du bien est taxée.
Formulaire Modelo 210 - Règlement IRNR
L'impôt IRNR est réglé à l'aide du formulaire Modelo 210, souvent appelé à tort « modèle 210 » ou « modelo ». Aucun non-résident ne peut éviter de produire une déclaration de revenus.
Quand dois-je soumettre ma déclaration de revenus en utilisant le formulaire Modelo 210 ?
- en cas de location - après la fin du trimestre ou une fois par an (à partir de 2025, l'AEAT a donné la possibilité de déposer 1 déclaration annuelle conjointe pour la durée de location au lieu de 4 déclarations trimestrielles) ;
- dans le cas de revenus imputés (renta imputada) - d'ici la fin de l'année civile suivante ;
- en cas de vente ou de donation d'un bien immobilier - jusqu'à quatre mois à compter de la finalisation de la transaction.
Sous quelle forme faut-il remplir la déclaration Modelo 210 ?
Le formulaire Modelo 210 peut être soumis sous deux formes : électroniquement ou sous forme papier (les deux formulaires ne sont disponibles qu'en espagnol).
Si vous déposez vous-même la déclaration, la version électronique nécessite l'une des formes d'authentification suivantes :
- certificat électronique (certificado digital)
- Cl@ve (profil électronique)
- intermédiaire : un représentant fiscal ou Colaborador Social AEAT qui présente la déclaration au nom du contribuable.
Si vous utilisez Espaytax, vous n'avez besoin d'aucun certificat électronique ni de profil Cl@ve. La déclaration est soumise et signée en votre nom par notre intermédiaire agréé - Colaborador Social de la AEAT.
Qui assemble le Modelo 210 ?
Si vous êtes un propriétaire immobilier indépendant en Espagne, vous soumettez le formulaire Modelo 210 pour chaque propriété séparément. Si l'appartement fait l'objet d'un acte notarié séparé, le débarras a un acte notarié séparé et la place de parking a un acte notarié séparé, vous soumettez au moins 3 déclarations par an.
En cas de copropriété (par exemple avec la participation d'un conjoint ou d'une personne pacsée), chaque propriétaire est tenu de présenter une déclaration séparée.
Aide à la déclaration IRNR (Modelo 210) en ligne
La barrière de la langue, la méconnaissance de la réglementation fiscale espagnole, le non-respect des délais requis ou le nombre de déclarations ne sont que quelques-uns des nombreux problèmes auxquels sont confrontés les non-résidents en Espagne. Pour les éviter, il vaut la peine de profiter des opportunités offertes par l'assistance professionnelle pour le règlement de l'impôt IRNR auprès d'un bureau comptable polonais en Espagne - espaytax.
Nous disposons d'une assurance responsabilité civile d'un montant de 600 000 EUR. Nous sommes membre de l'organisation espagnole ASEFIGET (Asociación Española de Asesores Fiscales y Gestores Tributarios) et enregistrée Collaborateur Social AEAT. Cela nous permet de soumettre des déclarations fiscales, y compris le Modelo 210 en ligne, au nom de clients au bureau des impôts espagnol.
L'assistance de nos comptables et conseillers fiscaux agréés (licence n° 0945/1224V) garantit que le règlement de l'impôt IRNR (Modelo 210) sera effectué conformément à la loi espagnole, sera exempt d'erreurs formelles et aura lieu dans les délais légaux. Pour nos clients, c’est la garantie d’éviter les pénalités et sanctions fiscales.
Calculateur d'impôt IRNR interactif
Si vous possédez un bien immobilier en Espagne et que vous n'y êtes pas résident fiscal, vous devez payer un impôt sur les biens immobiliers non utilisés (renta imputada) ou régler les revenus locatifs une fois par an.
Utilisez la calculatrice pour estimer le montant de votre taxe. Nos services sont 100% en ligne - vous économisez du temps et des frais de déplacement. De plus, vous pouvez payer facilement avec nous via Polissez le système BLIK !
Aide à la déclaration IRNR (Modelo 210) en ligne
Nous simplifions les formalités fiscales. Lisez les avis de clients polonais qui ont utilisé nos services de déclaration en Espagne.
Rapide et sans stress
"J'ai acheté un appartement à Alicante et je ne savais absolument pas comment régler le Modelo 210. J'ai trouvé EspayTax, le calculateur a calculé le montant, j'ai téléchargé la facture IBI et au bout de 3 jours j'ai eu une confirmation du bureau. Je le recommande vivement, sans stress et en polonais !"
Approche professionnelle et coûts
"J'ai chargé EspayTax de régler la taxe sur la location de mon appartement à Malaga. Approche très professionnelle, ils ont déduit tous les frais admissibles (IBI, rénovation de la climatisation, assurance), grâce à quoi la taxe était minime."
Un accompagnement dédié aux entreprises
"Mon mari et moi dirigeons une société espagnole S.L. qui s'occupe des importations. La comptabilité en Espagne peut être extrêmement compliquée, mais grâce à EspayTax, nous avons tout sous contrôle. Notre comptable polonais dédié nous explique toutes les complexités."
Crédibilité et efficacité
"Je recommande la coopération avec ESPAYTAX. J'ai personnellement utilisé le règlement IRNR par l'intermédiaire de ce bureau de conseil, ce qui me permet de confirmer sa fiabilité et son efficacité. L'année prochaine, j'utiliserai certainement le règlement fiscal sur les bénéfices de la location à court terme. Une équipe professionnelle, un bon contact en polonais, un engagement et un professionnalisme ne sont que quelques-uns des avantages."
Aide dans une situation difficile
"Très professionnel, expérimenté, sympathique. Il nous a parfaitement aidé dans une situation difficile. Je le recommande."
facile, rapide et en polonais
"Méga service professionnel. J'ai réglé l'impôt IRNR espagnol, facilement, rapidement, entièrement en polonais et avec Blik. L'application sur le site vous guide tout au long du processus du formulaire modelo 210. Je le recommande vivement !"
Le prix correspond à la qualité
"Le prix est correct pour la haute qualité des services."
100% professionnalisme
"Je le recommande sans hésiter ! La coopération avec M. Luis pour ouvrir une entreprise en Espagne s'est déroulée sans problème. Tout a été réalisé de manière efficace, professionnelle et, surtout, avec une grande attention aux détails. À chaque étape, j'ai pu compter sur une réponse rapide et des solutions spécifiques. J'apprécie vraiment l'approche individuelle et le soin apporté au client. 100 % de professionnalisme du début à la fin."
Client depuis plusieurs années
"Je suis satisfait des services de l'entreprise, elle règle mes impôts depuis plusieurs années. Contact très bon et rapide, service professionnel, je le recommande."
Formulaire Modelo 210 – déclaration IRNR
L'impôt IRNR en Espagne se déclare avec le formulaire Modelo 210 (couramment appelé « model 210 » ou « modelo »). Aucune déclaration de non-résident ne doit être oubliée. Vous trouverez ci-dessous les questions et réponses les plus fréquentes.
Pour l'impôt sur les biens immobiliers inutilisés (renta imputada), la déclaration pour une année donnée est déposée et payée pendant toute l'année civile suivante (par exemple pour 2025, la déclaration doit être déposée avant le 31 décembre 2026). Pour les revenus de 2026, le délai commence le 1er avril et se termine le 31 décembre de l'année suivante (pour 2026 - du 1er avril au 31 décembre 2027). Pour les revenus locatifs, le règlement est soumis par périodes trimestrielles (jusqu'au 20 avril, juillet, octobre et janvier) ; des revenus de 2026, en cas de règlement collectif, le délai est du 1er au 20 avril de l'année suivante. En cas de vente d'un bien immobilier, la déclaration doit être déposée dans les 4 mois à compter de la date de vente.
La déclaration peut être remplie entièrement par voie électronique ou sous forme papier (les deux formulaires ne sont disponibles qu'en espagnol). Si vous faites une déclaration seul, vous avez besoin d'une des formes d'authentification : certificat électronique (certificado digital) ou profil Cl@ve. Si vous utilisez Espaytax, vous n'avez besoin d'aucun certificat ni Cl@ve — la déclaration est déposée et signée en votre nom par un intermédiaire agréé (Colaborador Social de la AEAT).
Toute personne physique qui possède un bien immobilier en Espagne et n'y est pas résident fiscal. Si vous êtes propriétaire indépendant, vous déposez le formulaire pour chaque bien séparément (par exemple, si un appartement, un débarras et un garage ont des actes séparés, vous déposez au moins 3 déclarations). En cas de copropriété (par exemple couple marié), chaque propriétaire doit présenter une déclaration distincte au prorata de sa part dans la propriété.
En tant que résident de l'UE/EEE (par exemple Pologne), vous avez le droit de déduire les dépenses directement liées à la location, telles que : les frais de communauté (comunidad), la taxe IBI, les services publics (eau, électricité, gaz), les intérêts hypothécaires, l'assurance, les frais de publicité et l'amortissement (3 % de la valeur du bâtiment). Une condition nécessaire est d'avoir une facture complète (factura complètea ou factura ordinaria) contenant vos coordonnées et NIF/NIE. Les reçus, factures simplifiées ou notes ne sont pas acceptés par l'Agencia Tributaria (AEAT).
Il s'agit d'un impôt sur le revenu prélevé par le bureau des impôts espagnol du simple fait de posséder un bien, même s'il est vide et utilisé uniquement pour votre propre usage. L'assiette fiscale est de 1,1% (si la valeur cadastrale a été mise à jour au cours des 10 dernières années) ou 2% de la valeur cadastrale du bien (valor catastral). Sur cette base, les résidents polonais paient un impôt au taux de 19 %.
Lors de la vente d'un bien immobilier par un non-résident, l'acheteur a l'obligation légale de conserver 3% du prix de vente à titre d'acompte (rétention) et de le payer au bureau des impôts sur le formulaire Modelo 211 dans un délai d'un mois. Le vendeur doit ensuite produire une déclaration Modelo 210 dans les 4 mois suivant la vente pour régler l'impôt sur les plus-values. Si l'impôt sur le bénéfice réel (la différence entre le prix d'achat et le prix de vente après déduction des frais) est inférieur à la retenue de 3 %, le vendeur a le droit de demander le remboursement de la retenue payée en trop.
Déclarez vos impôts en ligne en tant que non-résident en Espagne
Bénéficiez d’une sécurité et d’une tranquillité d’esprit totales. Évitez les formulaires officiels compliqués en espagnol. Réglez Modelo 210 rapidement avec l'aide de conseillers certifiés et payez facilement avec BLIK.
Déclarer l'IRNR en ligneDiscutez de votre cas avec nous
Vous avez des questions sur les impôts, l'immobilier ou les affaires en Espagne ? Notre équipe de conseillers polono-espagnole analysera votre situation et vous proposera des solutions optimales.
Consultation fiscale gratuite
Réservez un appel téléphonique ou vidéo gratuit de 20 minutes avec notre conseiller pour discuter de vos besoins.
Réserver une consultation en ligneSiège social Pologne (Varsovie)
ul. Puławska 228, lok. 38, 02-670 Varsovie, Pologne
Siège social Espagne (Valence)
Calle Frígola 16, 1.º 3.ª, 46980 Paterna (Valence)