Bereken IRNR Modelo 210-belasting online!
Inkomstenbelasting voor niet-ingezetenen (IRNR) in Spanje
- 20+ jaar ervaring op de Spaanse belastingmarkt
- Status sociale medewerker AEAT – veilige afwikkeling direct op kantoor
- Verzekering burgerlijke aansprakelijkheid voor € 600.000 het beschermen van uw financiën
- Gemak van 100% online – zonder het huis te verlaten en onnodige bureaucratie
- Ondersteuning in het Pools en Spaans
 Betaal gemakkelijk: BLIK, kaart, overschrijving, Google Pay, Apple Pay
Hoe werkt het? IRNR in 3 stappen
Eenvoudig en snel: het geheel duurt minder dan 10 minuten.
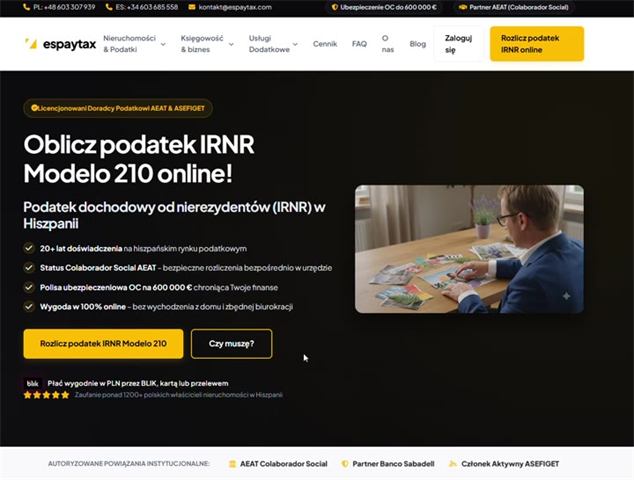
Maak een account aan
⏱ 1 minuutGa naar het panel en maak een gratis account aan.
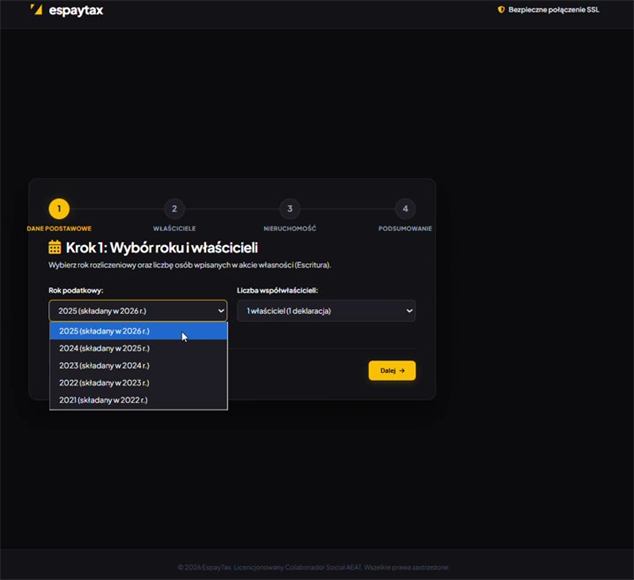
Vul het formulier in
⏱ 4–5 minEen paar vragen over uw eigendom.
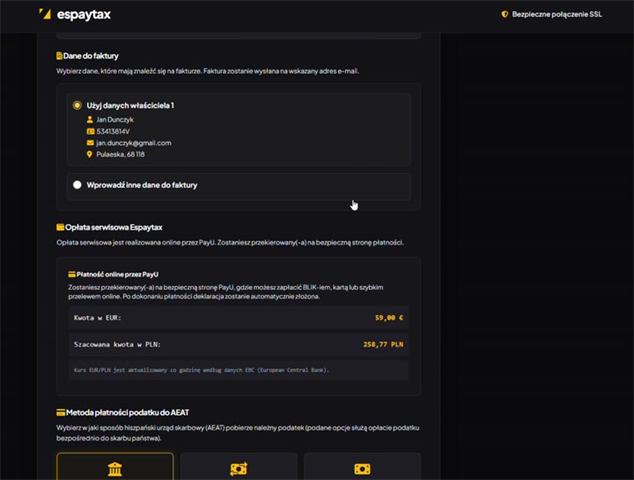
Betaal via PayU
⏱ 2 minuten
BLIK, kaart of overschrijving. Wij zorgen voor de rest.
Transparante prijzen
 Wij accepteren BLIK-betalingen
IRNR 210 voor garage/parkeerplaats
Belastingafrekening Modelo 210 bedoeld voor eigenaren van aparte parkeerplaatsen/garages.
- Snelle kadastrale verificatie
- BLIK-betaling / overboeking in PLN / EUR
- Controle door een belastingadviseur
IRNR 210 Eigen gebruik - niet verhuurd
Standaard Modelo 210-afrekening voor woningen die niet voor eigen vakantiedoeleinden worden gebruikt of bestemd.
- Uitvoering binnen 72 uur online
- Controle door een belastingadviseur
- Volledige ondersteuning in het Pools
IRNR 210 Huurinkomsten
Belastingaangiften met aftrek voor bedrijfskosten en afschrijvingen.
- Maximaliseer uw kostenaftrek
- Veilige belastingoptimalisatie
- AEAT elektronisch certificaat met CSV-code
Mis onze acties niet!
Kortingsbonnen, verwijzingsprogramma en speciale aanbiedingen voor onze klanten.
Wanneer is de termijn voor IRNR Modelo 210?
Elke niet-ingezetene die onroerend goed in Spanje bezit, is onderworpen aan de inkomstenbelasting voor niet-ingezetenen (IRNR). De aangiftemethode is afhankelijk van hoe de eigenschap wordt gebruikt:
Belasting op inkomsten uit huurwoningen in Spanje
Als u uw appartement in Spanje verhuurt (toeristisch of langdurig verhuur), bent u verplicht uw inkomen aan te geven.
- Wie: Eigenaars die onroerend goed huren.
- Tarief: 19% voor EU-inwoners (aftrekbare kosten), 24% voor niet-EU-inwoners.
- Deadline: Jaarafrekening 2026 – tot en met 20 april 2027.
Belasting op ongebruikt vastgoed (toegerekend inkomen)
Als de woning voor eigen gebruik is bestemd (leeg, gebruikt als vakantiewoning), moet u één keer per jaar belasting betalen over de toegerekende inkomsten (renta imputada).
- Wie: Alle buitenlandse eigenaren van leegstaande panden.
- Tarief: 19% van de grondslag (1,1% of 2% van de kadastrale waarde).
- Deadline: Eén keer per jaar, uiterlijk op 31 december voor het voorgaande jaar.
Belasting op vermogenswinst
De verkoop van onroerend goed in Spanje door een niet-ingezetene brengt de verplichting met zich mee om vermogenswinstbelasting te betalen.
- Wie: Niet-ingezetenen die onroerend goed hebben verkocht.
- Tarief: 19% van de daadwerkelijk behaalde nettowinst.
- Retentie 3%: De koper behoudt 3% van de prijs. Wij helpen u het teveel betaalde terug te vorderen als de belasting lager was.
Moet u IRNR-belasting betalen?
Gebruik onze interactieve calculator om uw verplichtingen te controleren en uw belastingbedrag te berekenen.
IRNR – belasting voor niet-ingezetenen op vastgoed in Spanje
Ontdek alles over de Spaanse belastingregels voor niet-ingezeten vastgoedeigenaren.
Als u een huis of ander onroerend goed bezit in Spanje (u bezit onroerend goed, dat wil zeggen een appartement, een bungalow, een garage, enz. in Spanje) en u bent tegelijkertijd geen fiscaal inwoner van Spanje (dat wil zeggen u verblijft daar niet gedurende 183 dagen in een kalenderjaar en u woont permanent in een ander land, bijvoorbeeld Polen), dan bent u volgens de Spaanse belastingwetgeving onderworpen aan de belastingwetgeving voor niet-ingezetenen. Dit betekent specifieke belastingverplichtingen tegenover het Spaanse belastingkantoor - Agencia Tributaria (AEAT).
De basisbelasting is IRNR (Spaans: Impuesto sobre la Renta de no Residentes). Dit is inkomstenbelasting voor niet-Spaanse inwoners. Iedere eigenaar van onroerend goed gelegen in Spanje is verplicht deze te verrekenen, zowel als het uitsluitend voor eigen gebruik wordt gebruikt als als hij inkomsten ontvangt. Daarom kan worden geconcludeerd dat de IRNR-belasting alleen bij de Spaanse belastingdienst moet worden afgewikkeld vanwege het feit dat u onroerend goed bezit.
Wanneer ontstaat de IRNR-plicht?
Belastingplicht bestaat ongeacht of:
- u huurt een woning en ontvangt huur (zowel voor de gehele als voor enkele maanden van het belastingjaar),
- u verhuurt uw woning niet en genereert dus geen reële inkomsten,
- u verkoopt onroerend goed of het onroerend goed maakt deel uit van een vastgoedtransactie (bijvoorbeeld schenking).
De relatie tussen gebruiksvorm en belasting is echter fiscaal van belang.
Verhuurbelasting in Spanje
Als u inkomsten verdient uit het verhuren van onroerend goed, wordt IRNR-belasting geheven over de huur die van huurders wordt geïnd. Voor inwoners van de Europese Unie en de Europese Economische Ruimte kan een deel van de kosten in aftrek worden gebracht. Het moet gaan om uitgaven die direct en onlosmakelijk verband houden met het gehuurde. reparaties, verzekeringen, energiekosten, gemeenschapskosten, IBI-belasting, hypotheekrente en andere uitgaven die u kunt aantonen met uw factuur ("factura compleet" of "factura ordinaria"). Op een dergelijke factuur staan onder meer: gegevens van de uitgevende instelling en koper, uw NIF- of NIE-nummer, factuurnummer, datum, heffingsgrondslag en belastingtarief en -bedrag (IVA).
Als u een vereenvoudigde factuur (factura simplificada), ontvangstbewijs (ticket), ontvangstbewijs (recibo) of notitie (note) heeft, kunt u deze niet opnemen in de kostenvermindering van de belasting Impuesto sobre la Renta de no Residentes. Voorwaarde om rekening te houden met de kosten is ook het correct aanleveren van documenten en het correct invullen ervan (nauwkeurigheid van de gegevens is belangrijk).
U dient huuraangiften in:
- één keer per jaar - uiterlijk op 20 januari van het volgende kalenderjaar; of
- driemaandelijks - tot 20 april, juli, oktober en januari.
Inwoners van buiten de EU/EER kunnen, zelfs als zij een factura completa / factura ordinaria hebben, deze niet in hun kosten meenemen. Als Polen hebben wij het voorrecht om lid te zijn van de Europese gemeenschap.
Belasting op toegerekend inkomen (renta imputada)
Het zal u misschien verbazen dat u IRNR-belasting moet betalen, zelfs als uw appartement, huis of garage het hele jaar leeg staat. Er bestaat een concept in het Spaanse belastingstelsel "geïmputeerde lijfrente", dat wil zeggen "toegerekend inkomen" of "toegerekend inkomen". Het wordt berekend op basis van de kadastrale waarde van het onroerend goed (Spaans: valor catastral).
De belastinggrondslag bedraagt 2% of 1,1% van de kadastrale waarde van het onroerend goed (het lagere belastingtarief is alleen van toepassing als de kadastrale waarde van het onroerend goed in de afgelopen 10 jaar is gewijzigd). Van de aldus berekende basis wordt 19% of 24% berekend. Omdat Poolse staatsburgers tot de EU/EER behoren, geldt een tarief van 19%.
Formulier Modelo 210 voor IRNR-lijfrentebelasting moet uiterlijk op de laatste dag van het volgende kalenderjaar zijn ingediend. Voor 2025 moet de aangifte uiterlijk op 31 december 2026 zijn ingediend. Voor inkomsten over 2026 begint de deadline op 1 april en eindigt op 31 december van het daaropvolgende jaar (voor 2026 – van 1 april tot en met 31 december 2027).
Belasting op vermogenswinst
Een niet-ingezetene is ook verplicht IRNR-belasting te betalen bij de handel in onroerend goed. Wanneer u onroerend goed verkoopt, geldt er dus de zogenaamde vermogenswinstbelasting. De belastbare grondslag is dan het verschil tussen de verkoopprijs en de aankoopprijs (inclusief kosten en lasten).
Bij een dergelijke transactie wordt rekening gehouden met de zogenaamde retentie, d.w.z. een belastingvoorschot ten bedrage van 3% van de vastgoedprijs. De koper is verplicht dit deel van de prijs te behouden als voorschot op de verkopersbelasting en dit binnen 4 maanden na het afronden van de transactie te betalen. Als de verkoopprijs lager is dan de aankoopprijs, kan de verkoper het teveel betaalde terugkrijgen. In dit geval moet hij het juiste formulier indienen bij de AEAT.
Houd er rekening mee dat, om de verkoop van onroerend goed in overeenstemming met de toepasselijke wetgeving te kunnen uitvoeren, een notaris aan het proces moet deelnemen. Het is ook noodzakelijk om over een belastingvoorschot en andere documentatie te beschikken, namelijk:
- Notariële akte van koop en verkoop (escritura)
- Bevestiging van IBI-belastingbetaling en geen betalingsachterstanden
- Documenten die kosten bevestigen die de aankoopwaarde verhogen (bijvoorbeeld renovaties)
- Bewijs van vergoedingen en belastingen die zijn betaald bij de aan- en verkoop van onroerend goed
- GEEN nummer
- Bevestiging van indiening van de Modelo 211-aangifte door de koper
De klassieke procedure voor de verkoop van onroerend goed verloopt doorgaans als volgt:
- Bij verkoop van onroerend goed houdt de koper een voorschot van 3% in op de vermogenswinstbelasting verkregen uit de waardeoverdracht;
- De koper maakt het ingehouden bedrag van het voorschot binnen één maand na de datum van verkoop van de woning over aan de belastingdienst, waarbij de aanvraag Modelo 211 wordt ingevuld;
- De verkoper verrekent de belasting op het Modelo 210-formulier, rekening houdend met 3% ingehouden door de koper, en het verschil tussen de aankoopwaarde en de verkoopprijs van het onroerend goed is belastbaar.
Modelo 210-formulier - IRNR-afrekening
De IRNR-belasting wordt verrekend met behulp van het Modelo 210-formulier, dat vaak ten onrechte "model 210" of "modelo" wordt genoemd. Geen enkele niet-ingezetene kan aan het indienen van een belastingaangifte ontkomen.
Wanneer moet ik mijn belastingaangifte indienen met het Modelo 210-formulier?
- in het geval van verhuur - na afloop van het kwartaal of één keer per jaar (vanaf 2025 heeft AEAT de mogelijkheid gegeven om 1 gezamenlijke jaaraangifte voor de huurperiode in te dienen in plaats van 4 kwartaalaangiften);
- bij toegerekend inkomen (renta imputada) - tegen het einde van het volgende kalenderjaar;
- bij verkoop of schenking van onroerend goed - tot vier maanden na de afronding van de transactie.
In welke vorm moet de Modelo 210-aangifte worden ingevuld?
Het Modelo 210-formulier kan in twee vormen worden ingediend: elektronisch of op papier (beide formulieren zijn alleen beschikbaar in het Spaans).
Als u zelf aangifte doet, vereist de elektronische versie een van de volgende vormen van authenticatie:
- elektronisch certificaat (certificado digital)
- Cl@ve (elektronisch profiel)
- tussenpersoon: een fiscaal vertegenwoordiger of Medewerker Sociale AEAT die namens de belastingplichtige de aangifte indient.
Als u Espaytax gebruikt, heeft u geen elektronisch certificaat of Cl@ve-profiel nodig. De verklaring wordt namens u ingediend en ondertekend door onze erkende tussenpersoon - Colaborador Social de la AEAT.
Wie monteert de Modelo 210?
Bent u zelfstandig vastgoedeigenaar in Spanje, dan dient u voor iedere woning afzonderlijk het Modelo 210-formulier in. Staat het appartement op een aparte notariële akte, heeft de berging een aparte notariële akte en de parkeerplaats een aparte notariële akte, dan dient u minimaal 3 aangiften per jaar in.
Bij mede-eigendom (bijvoorbeeld met deelname van een echtgeno(o)t(e) of een persoon in een geregistreerd partnerschap) is iedere eigenaar verplicht een aparte aangifte in te dienen.
Hulp bij het aangeven van IRNR (Modelo 210) online
De taalbarrière, gebrek aan kennis van de Spaanse belastingregels, het niet halen van de vereiste deadlines of het aantal aangiften zijn slechts enkele van de vele problemen waarmee niet-ingezetenen in Spanje te maken krijgen. Om deze te vermijden, is het de moeite waard om te profiteren van de mogelijkheden die worden geboden door professionele hulp bij het afwikkelen van de IRNR-belasting van een Poolssprekend accountantskantoor in Spanje - espaytax.
Wij hebben een aansprakelijkheidsverzekering voor een bedrag van € 600.000. Wij zijn lid van de Spaanse organisatie ASEFIGET (Asociación Española de Asesores Fiscales y Gestores Tributarios) en geregistreerd Medewerker Sociale AEAT. Hierdoor kunnen wij namens klanten belastingaangiften, waaronder Modelo 210, online indienen bij de Spaanse belastingdienst.
De ondersteuning van onze accountants en erkende belastingadviseurs (licentienr. 0945/1224V) zorgt ervoor dat de afwikkeling van de IRNR-belasting (Modelo 210) zal worden uitgevoerd in overeenstemming met de Spaanse wet, vrij zal zijn van formele fouten en zal plaatsvinden binnen de wettelijke termijnen. Voor onze klanten is het een garantie om boetes en fiscale sancties te vermijden.
Interactieve IRNR-belastingcalculator
Als u onroerend goed bezit in Spanje en u bent daar geen fiscaal inwoner, moet u eenmaal per jaar belasting betalen over ongebruikte onroerende goederen (renta imputada) of de huurinkomsten verrekenen.
Gebruik de calculator om uw belastingbedrag te schatten. Onze diensten zijn 100% online - u bespaart tijd en reiskosten. Daarnaast kunt u bij ons gemakkelijk betalen via Pools BLIK-systeem!
Hulp bij het aangeven van IRNR (Modelo 210) online
Wij maken belastingformaliteiten eenvoudiger. Lees de reviews van Poolse klanten die onze belastingaangiften in Spanje hebben gebruikt.
Snel en stressvrij
"Ik kocht een appartement in Alicante en had absoluut geen idee hoe ik Modelo 210 moest afrekenen. Ik vond EspayTax, de rekenmachine berekende het bedrag, ik uploadde de IBI-factuur en na 3 dagen had ik een bevestiging van het kantoor. Ik raad het ten zeerste aan, geen stress en in het Pools!"
Professionele aanpak en kosten
"Ik heb EspayTax de opdracht gegeven om de belasting op de verhuur van mijn appartement in Malaga te verrekenen. Zeer professionele aanpak, ze hebben alle toegestane kosten (IBI, renovatie airconditioning, verzekering) afgetrokken, waardoor de belasting minimaal was."
Toegewijde zakelijke ondersteuning
"Mijn man en ik runnen een Spaans S.L.-bedrijf dat zich bezighoudt met import. Boekhouding in Spanje kan uiterst ingewikkeld zijn, maar dankzij EspayTax hebben we alles onder controle. Onze toegewijde Poolse accountant legt ons alle complexiteiten uit."
Geloofwaardigheid en effectiviteit
"Ik raad samenwerking met ESPAYTAX aan. Ik heb persoonlijk gebruik gemaakt van de IRNR-afrekening via dit adviesbureau, dus ik kan de betrouwbaarheid en effectiviteit ervan bevestigen. Volgend jaar zal ik zeker gebruik maken van de belastingafrekening over de winst uit kortetermijnverhuur. Een professioneel team, fijn contact in het Pools, betrokkenheid en professionaliteit zijn slechts enkele van de voordelen."
Hulp in een moeilijke situatie
"Zeer professioneel, ervaren, aardig. Hij heeft ons perfect geholpen in een moeilijke situatie. Ik raad het aan."
gemakkelijk, snel en in het Pools
"Mega professionele service. Ik heb de Spaanse IRNR-belasting gemakkelijk, snel, geheel in het Pools en met Blik afgerekend. De applicatie op de website begeleidt je door het hele proces van het modelo 210-formulier. Ik raad het ten zeerste aan!"
De prijs komt overeen met de kwaliteit
"De prijs is goed voor de hoge kwaliteit van de dienstverlening."
100% professionaliteit
"Ik raad het zeker aan! De samenwerking met de heer Luis bij het openen van een bedrijf in Spanje verliep werkelijk probleemloos. Alles werd efficiënt, professioneel en vooral met veel aandacht voor detail uitgevoerd. In elke fase kon ik rekenen op een snelle respons en specifieke oplossingen. Ik waardeer de individuele aanpak en zorg voor de klant enorm. 100% professionaliteit van begin tot eind."
Al meerdere jaren klant
"Ik ben tevreden over de dienstverlening van het bedrijf, het regelt al enkele jaren mijn belastingen. Zeer goed en snel contact, professionele service, ik raad het aan."
Modelo 210 – IRNR-aangifte
De IRNR-belasting in Spanje wordt aangegeven met het formulier Modelo 210 (ook wel "model 210" of "modelo" genoemd). Geen enkele aangifte van een niet-ingezetene mag worden overgeslagen. Hieronder staan de meestgestelde vragen en antwoorden.
Voor de belasting op ongebruikt onroerend goed (renta imputada) wordt de aangifte voor een bepaald jaar ingediend en betaald gedurende het gehele daaropvolgende kalenderjaar (voor 2025 moet de aangifte bijvoorbeeld uiterlijk 31 december 2026 zijn ingediend). Voor inkomsten voor 2026 begint de deadline op 1 april en eindigt op 31 december van het volgende jaar (voor 2026 - van 1 april tot 31 december 2027). Voor huurinkomsten wordt de afrekening ingediend voor kwartaalperioden (tot en met 20 april, juli, oktober en januari); uit de inkomsten over 2026, bij collectieve verrekening is de deadline 1 t/m 20 april van het daaropvolgende jaar. Bij verkoop van onroerend goed dient de aangifte binnen 4 maanden na verkoopdatum te worden ingediend.
De aangifte kan volledig elektronisch of op papier worden ingevuld (beide formulieren zijn alleen in het Spaans beschikbaar). Als u aangifte doet alleen, heeft u een van de vormen van authenticatie nodig: elektronisch certificaat (certificado digital) of Cl@ve-profiel. Als u Espaytax gebruikt, heeft u geen certificaat of Cl@ve nodig — de verklaring wordt namens u ingediend en ondertekend door een erkende tussenpersoon (Colaborador Social de la AEAT).
Elke natuurlijke persoon die onroerend goed in Spanje bezit en daar geen fiscaal inwoner is. Bent u zelfstandig eigenaar, dan dient u het formulier per woning afzonderlijk in (bijvoorbeeld als een appartement, berging en garage aparte akten hebben, dient u minimaal 3 aangiften in). Bij mede-eigendom (bijvoorbeeld bij huwelijk) moet iedere eigenaar een aparte aangifte indienen naar rato van zijn of haar aandeel in de woning.
Als inwoner van de EU/EER (bijvoorbeeld Polen) heeft u recht op aftrek van kosten die rechtstreeks verband houden met het huren, zoals: gemeenschapskosten (comunidad), IBI-belasting, nutsvoorzieningen (water, elektriciteit, gas), hypotheekrente, verzekeringen, advertentiekosten en afschrijvingen (3% van de bouwwaarde). Een noodzakelijke voorwaarde is het beschikken over een volledige factuur (factura completa of factura ordinaria) met daarin uw gegevens en NIF/NIE. Ontvangsten, vereenvoudigde facturen of nota's worden niet geaccepteerd door Agencia Tributaria (AEAT).
Dit is een inkomstenbelasting die door de Spaanse belastingdienst wordt geheven vanwege het loutere feit dat u een onroerend goed bezit, zelfs als het leeg staat en uitsluitend voor eigen gebruik wordt gebruikt. De belastinggrondslag bedraagt 1,1% (als de kadastrale waarde in de afgelopen 10 jaar is bijgewerkt) of 2% van de kadastrale waarde van het onroerend goed (valor catastral). Vanaf deze grondslag betalen Poolse inwoners belasting tegen een tarief van 19%.
Bij verkoop van onroerend goed door een niet-ingezetene heeft de koper de wettelijke verplichting om 3% van de verkoopprijs als voorschot in te houden (retentie) en dit binnen een maand aan de belastingdienst te betalen op formulier Modelo 211. De verkoper moet vervolgens binnen 4 maanden na de verkoop een Modelo 210-aangifte indienen ter verrekening van de vermogenswinstbelasting. Indien de belasting over de werkelijke winst (het verschil tussen de aan- en verkoopprijs na aftrek van kosten) lager is dan de 3% inhouding, heeft de verkoper het recht om teruggave van de teveel betaalde inhouding te verzoeken.
Regel uw belasting online als niet-ingezetene in Spanje
Krijg volledige veiligheid en gemoedsrust. Vermijd ingewikkelde officiële formulieren in het Spaans. Regel Modelo 210 snel met behulp van gecertificeerde adviseurs en betaal handig met BLIK.
IRNR-belasting online regelenBespreek uw zaak met ons
Heeft u vragen over belastingen, onroerend goed of ondernemen in Spanje? Ons Pools-Spaanse team van adviseurs analyseert uw situatie en geeft optimale oplossingen aan.
Gratis belastingadvies
Boek een gratis telefonisch of videogesprek van 20 minuten met onze adviseur om uw behoeften te bespreken.
Online consult aanvragenHoofdvestiging Polen (Warschau)
ul. Puławska 228, lok. 38, 02-670 Warschau, Polen
Hoofdvestiging Spanje (Valencia)
Calle Frígola 16, 1.º 3.ª, 46980 Paterna (Valencia)