Berechnen Sie die IRNR Modelo 210-Steuer online!
Einkommensteuer für Nichtansässige (IRNR) in Spanien
- Über 20 Jahre Erfahrung auf dem spanischen Steuermarkt
- Status als sozialer Mitarbeiter der AEAT – sichere Abrechnung direkt im Büro
- Haftpflichtversicherung über 600.000 € Schutz Ihrer Finanzen
- Komfort von 100 % online – ohne das Haus zu verlassen und unnötige Bürokratie
- Support auf Polnisch und Spanisch
 Bequem zahlen: BLIK, Karte, Überweisung, Google Pay, Apple Pay
So funktioniert es: IRNR in 3 Schritten
Einfach und schnell – das Ganze dauert weniger als 10 Minuten.
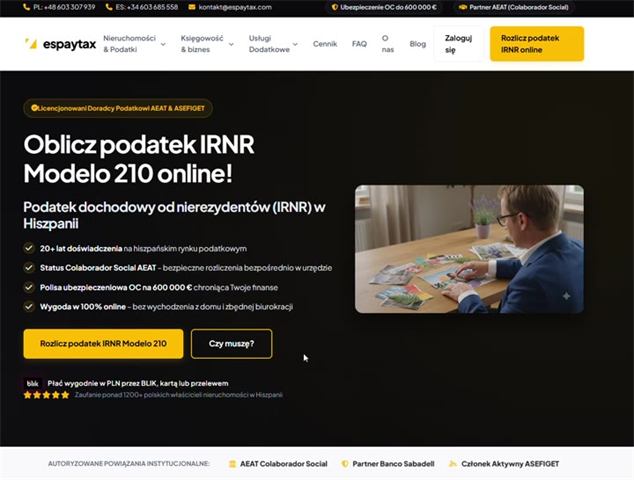
Erstellen Sie ein Konto
⏱ 1 MinGehen Sie zum Panel und erstellen Sie ein kostenloses Konto.
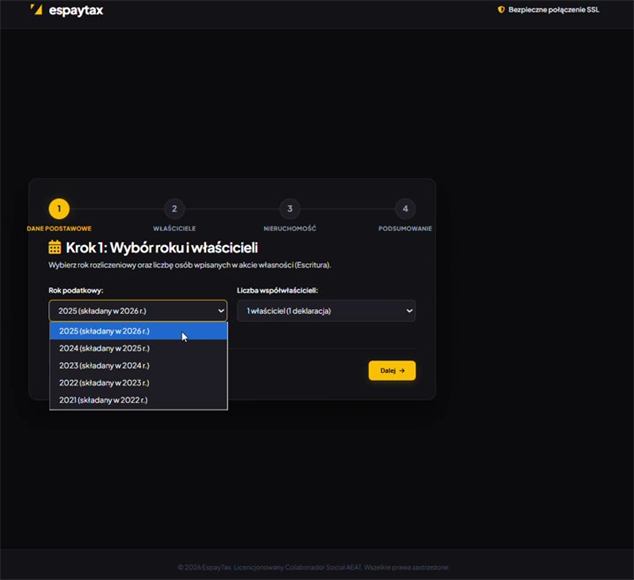
Füllen Sie das Formular aus
⏱ 4–5 MinEin paar Fragen zu Ihrer Immobilie.
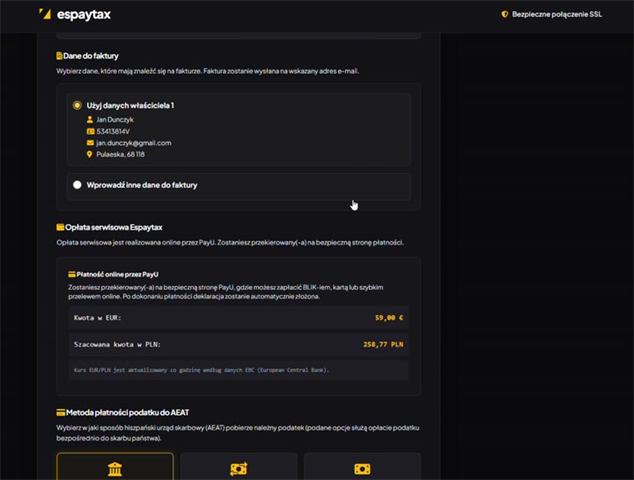
Bezahlen Sie über PayU
⏱ 2 Min
BLIK, Karte oder Überweisung. Wir kümmern uns um den Rest.
Transparente Preise
 Wir akzeptieren BLIK-Zahlungen
IRNR 210 für Garage/Parkplatz
Steuerabrechnung Modelo 210 für Eigentümer separater Parkplätze/Garagen.
- Schnelle Katasterprüfung
- BLIK-Zahlung / Überweisung in PLN / EUR
- Überprüfung durch einen Steuerberater
IRNR 210 Eigennutzung – nicht vermietet
Standardabrechnung Modelo 210 für Immobilien, die nicht für eigene Urlaubszwecke genutzt oder bestimmt sind.
- Abwicklung innerhalb von 72 Stunden online
- Überprüfung durch einen Steuerberater
- Volle Unterstützung auf Polnisch
IRNR 210 Mieteinnahmen
Steuererklärungen mit Abzug von Betriebsausgaben und Abschreibungen.
- Maximieren Sie Ihre Ausgabenabzüge
- Sichere Steueroptimierung
- Elektronisches AEAT-Zertifikat mit CSV-Code
Verpassen Sie unsere Aktionen nicht!
Rabattgutscheine, Empfehlungsprogramm und Sonderangebote für unsere Kunden.
Wann ist die Frist für IRNR Modelo 210?
Jeder Nichtansässige, der Immobilien in Spanien besitzt, unterliegt der Nichtansässigen-Einkommensteuer (IRNR). Die Deklarationsmethode hängt davon ab, wie die Eigenschaft verwendet wird:
Steuer auf Einkünfte aus Mietobjekten in Spanien
Wenn Sie Ihre Wohnung in Spanien vermieten (Touristen- oder Langzeitmiete), sind Sie verpflichtet, Ihr Einkommen anzugeben.
- Wer: Eigentümer, die Immobilien vermieten.
- Bewerten: 19 % für EU-Bürger (abzugsfähige Kosten), 24 % für Nicht-EU-Bürger.
- Frist: Jahresabrechnung für 2026 – bis 20. April 2027.
Steuer auf ungenutzte Immobilien (fiktive Miete)
Ist die Immobilie für den Eigenbedarf bestimmt (leer, als Ferienhaus genutzt), müssen Sie einmal im Jahr eine Steuer auf das kalkulatorische Einkommen zahlen (renta imputada).
- Wer: Alle ausländischen Eigentümer leerstehender Räumlichkeiten.
- Bewerten: 19 % der Grundfläche (1,1 % oder 2 % des Katasterwertes).
- Frist: Einmal im Jahr, jeweils bis zum 31. Dezember des Vorjahres.
Steuer auf Kapitalgewinne
Der Verkauf von Immobilien in Spanien durch einen Nichtansässigen bringt die Verpflichtung mit sich, Kapitalertragssteuer zu zahlen.
- Wer: Nichtansässige, die Immobilien verkauft haben.
- Bewerten: 19 % des tatsächlich erzielten Nettogewinns.
- Selbstbehalt 3 %: Der Käufer behält 3 % des Kaufpreises. Wir helfen Ihnen, die Überzahlung zurückzufordern, wenn die Steuer niedriger war.
Sind Sie verpflichtet, die IRNR-Steuer zu begleichen?
Nutzen Sie unseren interaktiven Rechner, um Ihre Verbindlichkeiten zu prüfen und Ihren Steuerbetrag zu berechnen.
IRNR – Steuer für Nichtansässige auf Immobilien in Spanien
Erfahren Sie alles über die spanischen Steuervorschriften für nichtansässige Immobilieneigentümer.
Wenn Sie ein Haus oder eine andere Immobilie in Spanien besitzen (Sie besitzen eine Immobilie, d. h. eine Wohnung, einen Bungalow, eine Garage usw. in Spanien) und gleichzeitig kein steuerlicher Wohnsitz in Spanien sind (d. h. Sie halten sich dort nicht 183 Tage im Kalenderjahr auf und wohnen dauerhaft in einem anderen Land, z. B. Polen), dann unterliegen Sie nach den spanischen Steuervorschriften der Steuergesetzgebung für Nichtansässige. Dies bedeutet konkrete Steuerverbindlichkeiten gegenüber dem spanischen Finanzamt – Agencia Tributaria (AEAT).
Die Grundsteuer beträgt IRNR (Spanisch: Impuesto sobre la Renta de no Residentes). Dabei handelt es sich um die Einkommensteuer für nicht in Spanien ansässige Personen. Jeder Eigentümer einer in Spanien gelegenen Immobilie ist zur Abrechnung verpflichtet, sowohl wenn diese ausschließlich für den Eigenbedarf genutzt wird, als auch wenn er Einkünfte erzielt. Daraus lässt sich schließen, dass die IRNR-Steuer nur aufgrund des Besitzes von Immobilien vor dem spanischen Finanzamt abgerechnet werden muss.
Wann entsteht die IRNR-Pflicht?
Die Steuerpflicht besteht unabhängig davon, ob:
- Sie mieten eine Immobilie und erhalten Miete (sowohl für das gesamte Steuerjahr als auch nur für einige Monate),
- Sie vermieten Ihre Immobilie nicht und erwirtschaften somit kein reales Einkommen,
- Sie verkaufen eine Immobilie oder die Immobilie ist Teil einer Immobilientransaktion (z. B. Schenkung).
Für steuerliche Zwecke ist jedoch der Zusammenhang zwischen Nutzungsform und Steuer von Bedeutung.
Immobilienmietsteuer in Spanien
Wenn Sie Einkünfte aus der Vermietung von Immobilien erzielen, wird auf die von den Mietern eingenommene Miete eine IRNR-Steuer erhoben. Für Einwohner der Europäischen Union und des Europäischen Wirtschaftsraums ist ein Teil der Kosten abzugsfähig. Hierbei muss es sich um Ausgaben handeln, die in direktem und untrennbarem Zusammenhang mit der Mietsache stehen, z.B. Reparaturen, Versicherungen, Nebenkosten, Gemeindegebühren, IBI-Steuer, Hypothekenzinsen und andere Ausgaben, die Sie mit Ihrer Rechnung nachweisen können („factura completa“ oder „factura ordinaria“). Eine solche Rechnung enthält unter anderem: Angaben zum Aussteller und Käufer, Ihre NIF- oder NIE-Nummer, Rechnungsnummer, Datum, Steuerbasis sowie Steuersatz und -betrag (IVA).
Wenn Sie über eine vereinfachte Rechnung (Factura Simplificada), eine Quittung (Ticket), eine Quittung (Recibo) oder eine Notiz (Note) verfügen, können Sie diese nicht in die Kosten einbeziehen, die die Steuer reduzieren. Impuesto sobre la Renta de no Residentes. Voraussetzung für die Berücksichtigung der Kosten ist außerdem die korrekte Einreichung der Unterlagen und deren korrekte Vervollständigung (Datengenauigkeit ist wichtig).
Sie geben Mieterklärungen für Immobilien ab:
- einmal im Jahr - bis zum 20. Januar des folgenden Kalenderjahres; oder
- vierteljährlich - bis zum 20. April, Juli, Oktober und Januar.
Einwohner außerhalb der EU/des EWR können diese nicht in ihre Kosten einbeziehen, auch wenn sie über eine factura completa / factura ordinaria verfügen. Als Polen haben wir das Privileg, Mitglied der europäischen Gemeinschaft zu sein.
Steuer auf unterstelltes Einkommen (renta imputada)
Sie werden vielleicht überrascht sein, dass Sie die IRNR-Steuer auch dann abführen müssen, wenn Ihre Wohnung, Ihr Haus oder Ihre Garage das ganze Jahr über leer steht. Im spanischen Steuersystem gibt es ein Konzept „angerechnete Rente“, also „unterstelltes Einkommen“ oder „unterstelltes Einkommen“. Die Berechnung erfolgt auf Grundlage des Katasterwerts der Immobilie (spanisch: Valor Catastral).
Die Steuerbemessungsgrundlage beträgt 2 % bzw. 1,1 % des Katasterwerts der Immobilie (der niedrigere Steuersatz gilt nur, wenn sich der Katasterwert der Immobilie in den letzten 10 Jahren geändert hat). Aus der so berechneten Basis errechnen sich 19 % bzw. 24 %. Da polnische Staatsangehörige der EU/EWR angehören, gilt ein Steuersatz von 19 %.
Das Formular Modelo 210 für die IRNR-Rentensteuer muss bis zum letzten Tag des folgenden Kalenderjahres eingereicht werden. Für das Jahr 2025 muss die Erklärung bis zum 31. Dezember 2026 abgegeben werden. Für Einkünfte für das Jahr 2026 beginnt die Frist am 1. April und endet am 31. Dezember des Folgejahres (für 2026 – vom 1. April bis 31. Dezember 2027).
Steuer auf Kapitalgewinne
Ein Nichtansässiger ist auch verpflichtet, beim Handel mit Immobilien die IRNR-Steuer zu entrichten. Wenn Sie also Immobilien verkaufen, fällt die sogenannte Kapitalertragssteuer an. Die Steuerbemessungsgrundlage ist dann die Differenz zwischen dem Verkaufspreis und dem Kaufpreis (einschließlich Kosten und Spesen).
Eine solche Transaktion berücksichtigt das sogenannte Aufbewahrung, also eine Steuervorauszahlung in Höhe von 3 % des Immobilienpreises. Der Käufer ist verpflichtet, diesen Teil des Preises als Vorauszahlung für die Verkäufersteuer einzubehalten und innerhalb von 4 Monaten nach Abschluss der Transaktion zu zahlen. Liegt der Verkaufspreis unter dem Kaufpreis, kann der Verkäufer die zu viel gezahlte Summe zurückerhalten. In diesem Fall muss er das entsprechende Formular bei der AEAT einreichen.
Bitte bedenken Sie, dass für den rechtskonformen Verkauf einer Immobilie die Mitwirkung eines Notars erforderlich ist. Außerdem sind eine Steuervorauszahlung und andere Unterlagen erforderlich, d. h.:
- Notarielle Kauf- und Verkaufsurkunde (escritura)
- Bestätigung der IBI-Steuerzahlung und keine Zahlungsrückstände
- Unterlagen über kaufwerterhöhende Kosten (z. B. Renovierungen)
- Nachweis der beim Kauf und Verkauf von Immobilien gezahlten Gebühren und Steuern
- KEINE Nummer
- Bestätigung der Abgabe der Modelo 211-Erklärung durch den Käufer
Der klassische Ablauf eines Immobilienverkaufs läuft in der Regel wie folgt ab:
- Beim Verkauf einer Immobilie behält der Käufer eine Vorauszahlung von 3 % auf die aus der Wertübertragung erzielte Kapitalertragsteuer ein;
- Der Käufer überweist den einbehaltenen Betrag der Vorauszahlung innerhalb eines Monats nach dem Verkauf der Immobilie unter Ausfüllen des Modelo 211-Antrags an das Finanzamt;
- Der Verkäufer begleicht die Steuer auf dem Modelo 210-Formular unter Berücksichtigung der vom Käufer einbehaltenen 3 % und die Differenz zwischen dem Kaufwert und dem Verkaufspreis der Immobilie wird besteuert.
Formular Modelo 210 – IRNR-Abrechnung
Die IRNR-Steuer wird mithilfe des Formulars Modelo 210 abgerechnet, das fälschlicherweise häufig als „Modelo 210“ oder „Modelo“ bezeichnet wird. Kein Nichtansässiger kommt um die Abgabe einer Steuererklärung herum.
Wann sollte ich meine Steuererklärung mit dem Modelo 210-Formular einreichen?
- im Falle einer Vermietung - nach Quartalsende oder einmal im Jahr (ab 2025 bietet AEAT die Möglichkeit, anstelle von 4 Quartalserklärungen eine gemeinsame Jahreserklärung für den Mietzeitraum abzugeben);
- bei kalkulatorischem Einkommen (renta imputada) - bis zum Ende des nächsten Kalenderjahres;
- im Falle des Verkaufs oder der Schenkung von Immobilien - bis zu vier Monate nach Abschluss der Transaktion.
In welcher Form sollte die Modelo 210-Erklärung ausgefüllt werden?
Das Modelo 210-Formular kann in zwei Formen eingereicht werden: elektronisch oder in Papierform (beide Formulare sind nur auf Spanisch verfügbar).
Wenn Sie die Erklärung selbst abgebenFür die elektronische Version ist eine der folgenden Authentifizierungsformen erforderlich:
- elektronisches Zertifikat (certificado digital)
- Cl@ve (elektronisches Profil)
- Vermittler: ein Steuervertreter oder Colaborador Social AEAT, der die Erklärung im Namen des Steuerpflichtigen einreicht.
Wenn Sie Espaytax nutzen, benötigen Sie kein elektronisches Zertifikat oder Cl@ve-Profil. Die Erklärung wird in Ihrem Namen von unserem lizenzierten Vermittler – dem Colaborador Social de la AEAT – eingereicht und unterzeichnet.
Wer baut das Modelo 210 zusammen?
Wenn Sie ein unabhängiger Immobilieneigentümer in Spanien sind, reichen Sie das Modelo 210-Formular für jede Immobilie separat ein. Wenn für die Wohnung eine gesonderte notarielle Urkunde vorliegt, für den Abstellraum eine gesonderte notarielle Urkunde vorliegt und für den Stellplatz eine gesonderte notarielle Urkunde vorliegt, geben Sie mindestens 3 Erklärungen pro Jahr ab.
Bei gemeinschaftlichem Eigentum (z. B. unter Beteiligung eines Ehegatten oder einer Person in einer Lebenspartnerschaft) ist jeder Eigentümer verpflichtet, eine gesonderte Erklärung abzugeben.
Hilfe bei der IRNR-Erklärung (Modelo 210) online
Die Sprachbarriere, mangelnde Kenntnis der spanischen Steuervorschriften, die Nichteinhaltung der erforderlichen Fristen oder die Anzahl der Erklärungen sind nur einige der vielen Probleme, mit denen Nichtansässige in Spanien konfrontiert sind. Um sie zu vermeiden, lohnt es sich, die Möglichkeiten einer professionellen Unterstützung bei der Begleichung der IRNR-Steuer durch ein polnischsprachiges Buchhaltungsbüro in Spanien zu nutzen – espaytax.
Wir verfügen über eine Haftpflichtversicherung in Höhe von 600.000 Euro. Wir sind Mitglied der spanischen Organisation ASEFIGET (Asociación Española de Asesores Fiscales y Gestores Tributarios) und registriert Sozialer Mitarbeiter AEAT. Dadurch ist es uns möglich, Steuererklärungen, auch für Modelo 210 online, im Namen unserer Mandanten beim spanischen Finanzamt einzureichen.
Durch die Unterstützung unserer Wirtschaftsprüfer und zugelassenen Steuerberater (Lizenznr. 0945/1224V) wird sichergestellt, dass die Abrechnung der IRNR-Steuer (Modelo 210) nach spanischem Recht erfolgt, frei von Formfehlern ist und innerhalb der gesetzlichen Fristen erfolgt. Für unsere Mandanten ist es eine Garantie, Strafen und Steuersanktionen zu vermeiden.
Interaktiver IRNR-Steuerrechner
Wenn Sie Immobilien in Spanien besitzen und dort nicht steuerlich ansässig sind, müssen Sie einmal im Jahr Steuern auf nicht genutzte Immobilien zahlen (Renta imputada) oder Mieteinnahmen abrechnen.
Nutzen Sie den Rechner, um Ihren Steuerbetrag zu schätzen. Unsere Leistungen finden zu 100 % online statt – Sie sparen Zeit und Reisekosten. Darüber hinaus können Sie bei uns bequem per bezahlen Polnisches BLIK-System!
Hilfe bei der IRNR-Erklärung (Modelo 210) online
Wir erleichtern Steuerformalitäten. Lesen Sie die Bewertungen polnischer Kunden, die unsere Steuererklärungen in Spanien genutzt haben.
Schnell und stressfrei
„Ich habe eine Wohnung in Alicante gekauft und hatte absolut keine Ahnung, wie ich Modelo 210 abrechnen sollte. Ich habe EspayTax gefunden, der Rechner hat den Betrag berechnet, ich habe die IBI-Rechnung hochgeladen und nach 3 Tagen hatte ich eine Bestätigung vom Büro. Ich kann es nur wärmstens empfehlen, kein Stress und auf Polnisch!“
Professionelle Vorgehensweise und Kosten
„Ich habe EspayTax damit beauftragt, die Steuer auf die Miete meiner Wohnung in Malaga zu begleichen. Sehr professioneller Ansatz, alle abzugsfähigen Kosten (IBI, Renovierung der Klimaanlage, Versicherung) wurden abgezogen, wodurch die Steuer minimal war.“
Engagierte Unternehmensunterstützung
„Mein Mann und ich leiten ein spanisches S.L.-Unternehmen, das sich mit Importen befasst. Die Buchhaltung in Spanien kann äußerst kompliziert sein, aber dank EspayTax haben wir alles unter Kontrolle. Unser engagierter polnischer Buchhalter erklärt uns alle Komplexitäten.“
Glaubwürdigkeit und Wirksamkeit
„Ich empfehle die Zusammenarbeit mit ESPAYTAX. Ich habe die IRNR-Abrechnung über dieses Beratungsbüro persönlich in Anspruch genommen und kann daher deren Zuverlässigkeit und Wirksamkeit bestätigen. Nächstes Jahr werde ich auf jeden Fall die Steuerabrechnung auf Gewinne aus kurzfristiger Vermietung nutzen. Ein professionelles Team, nette Kontakte auf Polnisch, Engagement und Professionalität sind nur einige der Vorteile.“
Hilfe in einer schwierigen Situation
„Sehr professionell, erfahren, nett. Er hat uns in einer schwierigen Situation perfekt geholfen. Ich kann es nur empfehlen.“
einfach, schnell und auf Polnisch
„Megaprofessioneller Service. Ich habe die spanische IRNR-Steuer einfach, schnell, vollständig auf Polnisch und mit Blik abgerechnet. Die Anwendung auf der Website führt Sie durch den gesamten Prozess des Modelo 210-Formulars. Ich kann sie nur wärmstens empfehlen!“
Der Preis entspricht der Qualität
„Der Preis stimmt für die hohe Qualität der Dienstleistungen.“
100 % Professionalität
„Ich kann es auf jeden Fall empfehlen! Die Zusammenarbeit mit Herrn Luis bei der Unternehmensgründung in Spanien verlief wirklich problemlos. Alles wurde effizient, professionell und vor allem mit viel Liebe zum Detail durchgeführt. In jeder Phase konnte ich mit einer schnellen Reaktion und spezifischen Lösungen rechnen. Ich schätze die individuelle Herangehensweise und Betreuung des Kunden sehr. 100 % Professionalität von Anfang bis Ende.“
Seit mehreren Jahren Kunde
„Ich bin mit den Dienstleistungen der Firma zufrieden, sie begleicht seit mehreren Jahren meine Steuern. Sehr guter und schneller Kontakt, professioneller Service, ich empfehle es.“
Modelo 210 – IRNR-Steuererklärung
Die IRNR-Steuer in Spanien wird mit dem Formular Modelo 210 erklärt (umgangssprachlich „model 210“ oder „modelo“). Keine Erklärung eines Gebietsfremden sollte versäumt werden. Nachfolgend finden Sie die häufigsten Fragen und Antworten.
Bei der Steuer auf ungenutzte Immobilien (renta imputada) wird die Steuererklärung für ein bestimmtes Jahr abgegeben und im gesamten folgenden Kalenderjahr abgeführt (z. B. für 2025 muss die Steuererklärung bis zum 31. Dezember 2026 abgegeben werden). Für Einkünfte aus dem Jahr 2026 beginnt die Frist am 1. April und endet am 31. Dezember des Folgejahres (für 2026 vom 1. April bis 31. Dezember 2027). Für Mieteinnahmen erfolgt die Abrechnung vierteljährlich (bis zum 20. April, Juli, Oktober und Januar); aus Einkünften für das Jahr 2026, bei Sammelabrechnung ist die Frist der 1. bis 20. April des Folgejahres. Bei Immobilienverkäufen muss die Erklärung innerhalb von 4 Monaten ab Verkaufsdatum abgegeben werden.
Die Erklärung kann vollständig elektronisch oder in Papierform ausgefüllt werden (beide Formulare sind nur auf Spanisch verfügbar). Wenn Sie eine Erklärung abgeben allein, benötigen Sie eine der Authentifizierungsformen: elektronisches Zertifikat (certificado digital) oder Cl@ve-Profil. Wenn Sie Espaytax nutzen, benötigen Sie kein Zertifikat oder Cl@ve — Die Erklärung wird in Ihrem Namen von einem lizenzierten Vermittler (Colaborador Social de la AEAT) eingereicht und unterzeichnet.
Jede natürliche Person, die Immobilien in Spanien besitzt und dort nicht steuerlich ansässig ist. Wenn Sie ein unabhängiger Eigentümer sind, reichen Sie das Formular für jede Immobilie separat ein (z. B. wenn für eine Wohnung, einen Lagerraum und eine Garage separate Urkunden vorliegen, reichen Sie mindestens 3 Erklärungen ein). Im Falle von Miteigentum (z. B. Ehe) muss jeder Eigentümer eine gesonderte Erklärung im Verhältnis seines Anteils an der Immobilie abgeben.
Als Einwohner der EU/des EWR (z. B. Polen) haben Sie das Recht, Kosten, die direkt mit der Miete in Zusammenhang stehen, abzuziehen, wie zum Beispiel: Gemeindegebühren (comunidad), IBI-Steuer, Versorgungsleistungen (Wasser, Strom, Gas), Hypothekenzinsen, Versicherungen, Werbekosten und Wertminderung (3 % des Gebäudewerts). Eine notwendige Voraussetzung ist eine vollständige Rechnung (factura completa oder factura ordinaria), die Ihre Daten und NIF/NIE enthält. Quittungen, vereinfachte Rechnungen oder Notizen werden von der Agencia Tributaria (AEAT) nicht akzeptiert.
Hierbei handelt es sich um eine Einkommensteuer, die vom spanischen Finanzamt allein aufgrund der Tatsache erhoben wird, dass man eine Immobilie besitzt, auch wenn diese leer steht und ausschließlich für den Eigenbedarf genutzt wird. Die Steuerbemessungsgrundlage beträgt 1,1 % (wenn der Katasterwert innerhalb der letzten 10 Jahre aktualisiert wurde) oder 2 % des Katasterwerts der Immobilie (Valor Catastral). Von dieser Bemessungsgrundlage zahlen polnische Einwohner einen Steuersatz von 19 %.
Beim Verkauf einer Immobilie durch einen Nichtansässigen ist der Käufer gesetzlich verpflichtet, 3 % des Verkaufspreises als Anzahlung einzubehalten (Einbehalt) und diese innerhalb eines Monats auf dem Formular Modelo 211 an das Finanzamt zu zahlen. Der Verkäufer muss dann innerhalb von 4 Monaten nach dem Verkauf eine Modelo 210-Erklärung einreichen, um die Kapitalertragssteuer zu begleichen. Liegt die Steuer auf den tatsächlichen Gewinn (Differenz zwischen Kauf- und Verkaufspreis nach Abzug der Kosten) unter dem Selbstbehalt von 3 %, hat der Verkäufer das Recht, die Rückerstattung des zu viel gezahlten Selbstbehalts zu verlangen.
Reichen Sie Ihre Steuer online als Nichtansässiger in Spanien ein
Gewinnen Sie absolute Sicherheit und Seelenfrieden. Vermeiden Sie komplizierte offizielle Formulare auf Spanisch. Regulieren Sie Modelo 210 schnell mit Hilfe zertifizierter Berater und zahlen Sie bequem mit BLIK.
IRNR-Steuer online einreichenBesprechen Sie Ihren Fall mit uns
Haben Sie Fragen zu Steuern, Immobilien oder Unternehmen in Spanien? Unser polnisch-spanisches Beraterteam analysiert Ihre Situation und zeigt optimale Lösungen auf.
Kostenlose Steuerberatung
Buchen Sie ein kostenloses 20-minütiges Telefon- oder Videogespräch mit unserem Berater, um Ihre Bedürfnisse zu besprechen.
Online-Beratung buchenHauptsitz Polen (Warschau)
ul. Puławska 228, Lok. 38, 02-670 Warschau, Polen
Hauptsitz Spanien (Valencia)
Calle Frígola 16, 1.º 3.ª, 46980 Paterna (Valencia)